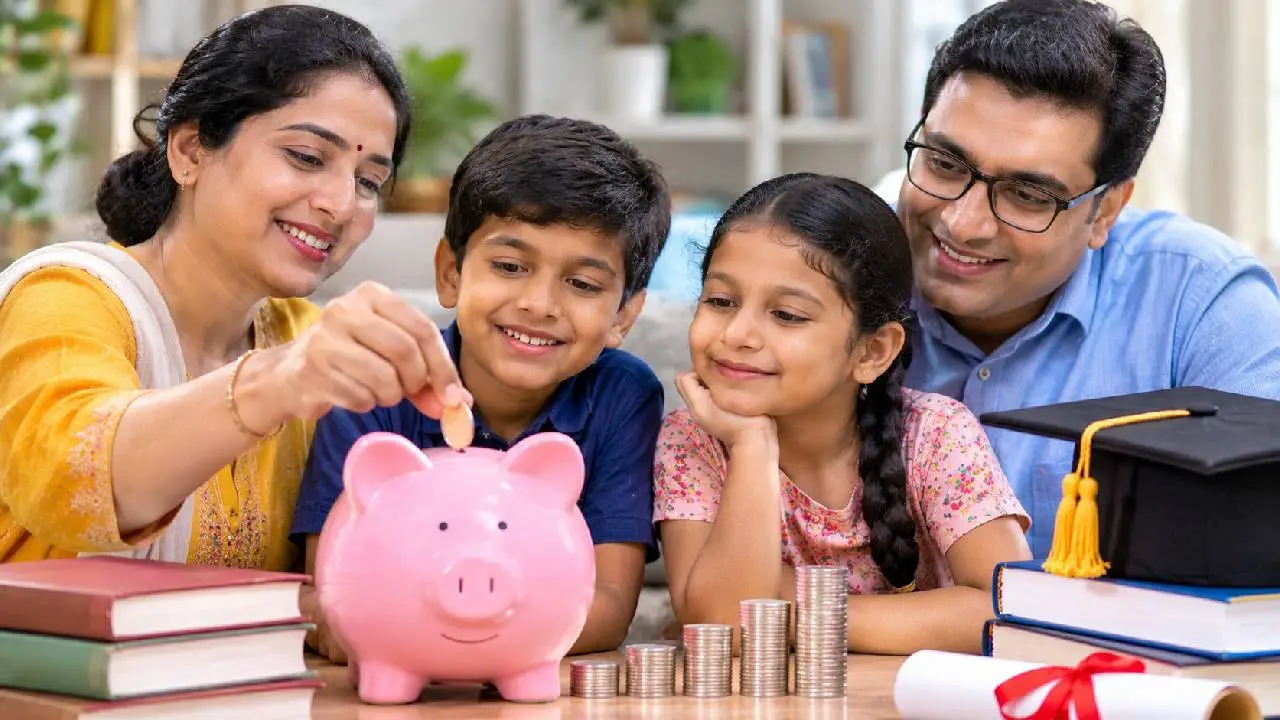
बच्चे के जन्म के बाद माता-पिता के सामने उसकी पढ़ाई, उच्च शिक्षा और आगे की जिंदगी से जुड़ी आर्थिक जिम्मेदारियां धीरे-धीरे बढ़ने लगती हैं। इन जरूरतों को ध्यान में रखते हुए छोटी रकम से बचत शुरू करना भविष्य में बड़ी राहत दे सकता है। सार्वजनिक भविष्य निधि यानी पीपीएफ इसी उद्देश्य के लिए इस्तेमाल किया जाने वाला एक सरकारी बचत विकल्प है। इस योजना में नाबालिग बच्चे के नाम पर भी खाता खुलवाने की सुविधा उपलब्ध है। यदि अभिभावक हर महीने पांच हजार रुपये नियमित रूप से जमा करते हैं, तो पंद्रह वर्षों में कुल नौ लाख रुपये का मूल निवेश तैयार होगा।
दिए गए ब्याज के उदाहरण के मुताबिक, 7.1 प्रतिशत सालाना चक्रवृद्धि दर पर यह रकम बढ़कर लगभग 16.3 लाख रुपये तक पहुंच सकती है। इस अनुमान में सात लाख रुपये से अधिक की राशि ब्याज के रूप में जुड़ती है। हालांकि वास्तविक परिपक्वता राशि उस समय लागू ब्याज दर और जमा करने के तरीके पर निर्भर करेगी।
नाबालिग के नाम पर भी खुल सकता है खाता
पीपीएफ की एक उपयोगी सुविधा यह है कि माता-पिता या कानूनी अभिभावक अपने नाबालिग बच्चे के नाम पर खाता खुलवा सकते हैं। इससे बच्चे के भविष्य के लिए अलग बचत रखने में मदद मिलती है। अभिभावक अपनी आय से नियमित योगदान करके इस खाते को आगे बढ़ा सकते हैं।
लेकिन खाता खुलवाते समय एक महत्वपूर्ण सीमा का ध्यान रखना जरूरी है। यदि माता-पिता का अपना पीपीएफ खाता भी है और उन्होंने बच्चे के नाम पर भी खाता शुरू किया है, तो दोनों खातों में मिलाकर एक वित्तीय वर्ष के दौरान जमा की जाने वाली रकम 1.5 लाख रुपये से अधिक नहीं होनी चाहिए। इसलिए निवेश शुरू करने से पहले अपनी कुल वार्षिक जमा राशि का हिसाब जरूर लगा लेना चाहिए।
हर महीने पांच हजार रुपये से तैयार होगा बड़ा फंड
इस उदाहरण में यदि अभिभावक हर महीने पांच हजार रुपये जमा करते हैं, तो बारह महीनों में कुल योगदान 60 हजार रुपये हो जाता है। पंद्रह साल की पूरी अवधि में इस तरह जमा की गई मूल रकम नौ लाख रुपये होगी।
यदि इस अवधि के दौरान 7.1 प्रतिशत वार्षिक चक्रवृद्धि ब्याज की दर लागू रहती है, तो परिपक्वता पर कुल रकम करीब 16.3 लाख रुपये हो सकती है। इसमें मूलधन के अलावा सात लाख रुपये से अधिक ब्याज का योगदान शामिल होगा। यह गणना मौजूदा बताए गए ब्याज दर के आधार पर एक अनुमान है। पीपीएफ की ब्याज दर समय-समय पर बदल सकती है, इसलिए भविष्य में मिलने वाली रकम भी अलग हो सकती है।
चक्रवृद्धि ब्याज लंबे समय में बढ़ाता है बचत
इस योजना में लंबे समय तक निवेश बनाए रखने का एक बड़ा लाभ चक्रवृद्धि ब्याज से मिलता है। इसमें केवल मूल जमा पर ही ब्याज नहीं मिलता, बल्कि पहले से जुड़ चुके ब्याज पर भी आगे ब्याज अर्जित होता है। इसी प्रक्रिया के कारण शुरुआती वर्षों में छोटी दिखाई देने वाली बचत लंबी अवधि में बड़ी रकम का रूप ले सकती है।
बच्चे की उम्र कम होने पर निवेश शुरू करने से अभिभावकों को पूरी पंद्रह साल की अवधि का लाभ लेने का अवसर मिल सकता है। नियमित योगदान और धैर्य इस तरह की बचत में महत्वपूर्ण भूमिका निभाते हैं।
पंद्रह साल बाद भी जारी रख सकते हैं निवेश
पीपीएफ खाता पंद्रह साल पूरे होने पर परिपक्व होता है, लेकिन इसके बाद भी निवेश को आगे बढ़ाने का विकल्प मौजूद है। यदि परिवार को तत्काल रकम की जरूरत नहीं है, तो निर्धारित नियमों के अनुसार खाते को पांच-पांच साल के अतिरिक्त समयखंड में जारी रखा जा सकता है। इससे भविष्य के लक्ष्यों के लिए बचत को और समय मिल सकता है।
टैक्स में राहत भी है योजना की विशेषता
पीपीएफ की एक खास बात इसका कर लाभ है। दी गई जानकारी के अनुसार, आयकर कानून की धारा 80C के तहत पात्र निवेश पर कटौती का लाभ मिल सकता है। खाते में जमा रकम पर मिलने वाला ब्याज और परिपक्वता के समय प्राप्त पूरी राशि भी कर-मुक्त बताई गई है। हालांकि कर संबंधी लाभों के लिए लागू नियमों और अपनी कर व्यवस्था की जांच करना जरूरी है।
निवेश से पहले लॉक-इन की शर्त समझें
इस योजना की सबसे बड़ी सीमा इसकी लंबी अवधि है। पीपीएफ में पंद्रह साल का लॉक-इन रहता है और बीच में पैसा निकालने की अनुमति सीमित परिस्थितियों तथा निर्धारित नियमों के तहत ही मिलती है। जिन परिवारों को अगले तीन या चार वर्षों में बड़ी रकम की आवश्यकता पड़ सकती है, उनके लिए पूरी बचत इस योजना में रखना उचित नहीं होगा। निवेश से पहले अपनी जरूरत, उपलब्ध बचत और पैसों की उपलब्धता का आकलन करना चाहिए।